

Innovar ya no es un diferencial, es esencial. Apter transforma innovación en resultado.
Reconocer la innovación, comprobar su valor y capturar el retorno en incentivo fiscal, financiero y fomento exige método. Estructuramos, comprobamos y defendemos la innovación de empresas de todos los portes, con rigor técnico, trazabilidad auditable y la solución tecnológica de forma integrada.
Panel ilustrativo, no representa datos de cliente.
Ayudar a las empresas a capturar y proteger incentivos fiscales y fomento a la innovación, con seguridad técnica, gobernanza y tecnología, maximizando el retorno de la inversión en I+D+i.
Actuamos en todo el ecosistema de innovación, del incentivo fiscal al fomento, con método y trazabilidad.
El encuadramiento viene antes de la captación
Nacimos dentro de una consultoría con décadas de Tax, Audit y Advisory. Conocemos la operación por dentro. Por eso conducimos la captación de incentivos empezando por el encuadramiento técnico, no por el pedido.
Identificar
Mapeamos proyectos, gastos y la elegibilidad en cada línea de incentivo. El potencial se dimensiona con base técnica y fiscal, no con estimaciones.
Documentar
Armamos el dossier técnico y fiscal con el mismo equipo que hizo el diagnóstico. De la tesis al número, sin pérdida de contexto.
Sustentar
La entrega no termina en la captación. Acompañamos la rendición de cuentas y la defensa ante los órganos, con la operación en marcha.
Ciclo continuo de captación en el ecosistema de innovación
Actuamos en todo el ecosistema de innovación. Algunos incentivos capturan el valor de lo que su empresa ya invirtió. Otros financian lo que viene. Y la gestión continua garantiza que nada quede sobre la mesa.
Lei do Bem
Ver detalleLey de Informática
Ver detallePrograma Mover
Ver detalleSubvención económica
Ver detalleIncentivos regionales
Ver detalleDiagnóstico y gestión
Ver detalleEl incentivo de lo que usted ya invierte en innovación
La Lei do Bem (Ley nº 11.196/2005) permite deducir gastos de investigación y desarrollo tecnológico de la base del IRPJ y de la CSLL para empresas en el régimen de Lucro Real. La mayoría de las empresas elegibles no la usa, o la usa por debajo del potencial.
Elegibilidad
Empresas en Lucro Real, con lucro fiscal y actividades de desarrollo o mejora tecnológica. No siempre hay un I+D formal: el encuadramiento es técnico.
Qué hace Apter
Identificamos proyectos elegibles, cuantificamos gastos, elaboramos el dossier técnico y fiscal y apoyamos la rendición de cuentas al MCTI.
Ley de Informática
Incentivo para empresas de los sectores de tecnología de la información y comunicación que invierten en investigación y desarrollo. Un beneficio por sector, con contrapartidas de inversión en I+D.
Elegibilidad
Empresas de TIC que invierten en investigación y desarrollo y cumplen las contrapartidas previstas en ley (Ley nº 8.248/1991). El encuadramiento es técnico y sectorial.
Qué hace Apter
Evaluamos la elegibilidad, estructuramos el encuadramiento y acompañamos las contrapartidas y las obligaciones. De la habilitación al cumplimiento continuo.
Incentivos regionales
Reducciones y beneficios fiscales para emprendimientos instalados en regiones incentivadas. Un camino que se suma a los demás frentes según la ubicación de la operación.
Regiones incentivadas
Emprendimientos en las áreas de actuación de la SUDAM y la SUDENE y en programas estatales de incentivo. La elegibilidad depende de la actividad y de la ubicación.
Qué hace Apter
Mapeamos la elegibilidad, cuantificamos el beneficio e integramos los incentivos regionales a la estrategia general de captación. Sin superposición indebida con otras líneas.
Subvención económica y convocatorias de fomento
Recursos no reembolsables y convocatorias para financiar proyectos de innovación. La dificultad raramente es la falta de líneas: es conectar el proyecto correcto con la convocatoria correcta, en el momento correcto.
Qué hace Apter
Mapeamos convocatorias, estructuramos el proyecto y la propuesta y acompañamos la presentación y la rendición de cuentas.
Del Programa Mover a la captación todo el año
Programa Mover
Créditos financieros para empresas del sector automotriz que invierten en investigación, desarrollo y descarbonización (Ley nº 14.902/2024). Estructuramos la habilitación, el encuadramiento de las inversiones y el acompañamiento.
No solo en temporada
Cada incentivo tiene su ciclo, pero la oportunidad aparece todo el año. Reducimos la dependencia de un único incentivo y de la estacionalidad.
- Diagnóstico de elegibilidad recurrente
- Calendario de convocatorias y plazos
- Controles y monitoreo de los gastos
- Panel de acompañamiento en la plataforma OR&D
OR&D: sus incentivos gestionados como operación
El OR&D (Operational Resources & Development) es la plataforma de Apter para gestionar incentivos fiscales, financieros y de fomento como rutina, no como evento puntual. Elegibilidad, dossiers, plazos, convocatorias y rendición de cuentas en un único lugar, con trazabilidad de todo el ciclo.
Una plataforma para todos los frentes
Del mapeo de proyectos a la defensa, el OR&D concentra los incentivos fiscales, los recursos de fomento y los plazos en una visión única, para decidir y comprobar con seguridad.
Mapeo y elegibilidad
Proyectos y gastos monitoreados de forma continua, por línea de incentivo.Dossiers y plazos
Documentación técnica y fiscal con trilla de auditoría y alertas de plazo.Convocatorias y fomento
Calendario de convocatorias y acompañamiento de presentaciones y solicitudes.Rendición de cuentas
Control del ciclo hasta la defensa, con histórico y trazabilidad.Quién lidera
Una línea conducida por quien une la tesis técnica a la calificación fiscal, con el respaldo de los cinco frentes de Apter.
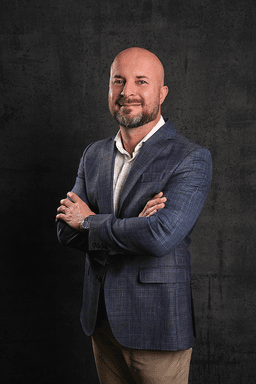
Márcio Martins
Más de 25 años en auditoría y consultoría tributaria para empresas nacionales y multinacionales. Director en PricewaterhouseCoopers durante 16 años y 5 años en contabilidad (Outsourcing).
Contenido de nuestros especialistas
Análisis prácticos sobre incentivos, fomento y el impacto de la Reforma Tributaria en la innovación.
La guía técnica de la Lei do Bem y de los incentivos a la innovación, gratuita
- Quién puede usar la Lei do Bem y cómo funciona el encuadramiento técnico en la práctica
- Gastos calificables, dossier y la rendición de cuentas al MCTI
- El mapa de los incentivos: de la Ley de Informática a la subvención y al Programa Mover
Delineamento da transação controlada: o que diz o art. 7º da Lei 14.596/2023
Delineamento da transação e análise de comparabilidade em preços de transferência
Preços de transferência para médias empresas: minha empresa precisa se adequar?
Preços de transferência no lucro real, presumido e arbitrado
Preguntas frecuentes
Hable con el equipo de Incentivos a la Innovación
- Encuadre técnico antes de la captación
- Dosier técnico y fiscal y rendición de cuentas al MCTI
- Gestión continua en la plataforma OR&D
- Sustentación ante los órganos competentes